Novedades para pymes: cupones de tarjeta y el debate sobre el costo del crédito
Información al 13 de octubre de 2026. Son temas en desarrollo y los datos pueden cambiar. Los enlaces llevan a las notas periodísticas en las que nos basamos; antes de decidir, verificá en las fuentes oficiales.
Resumen en imágenes
1. Cupones de tarjeta: qué avanza y qué falta
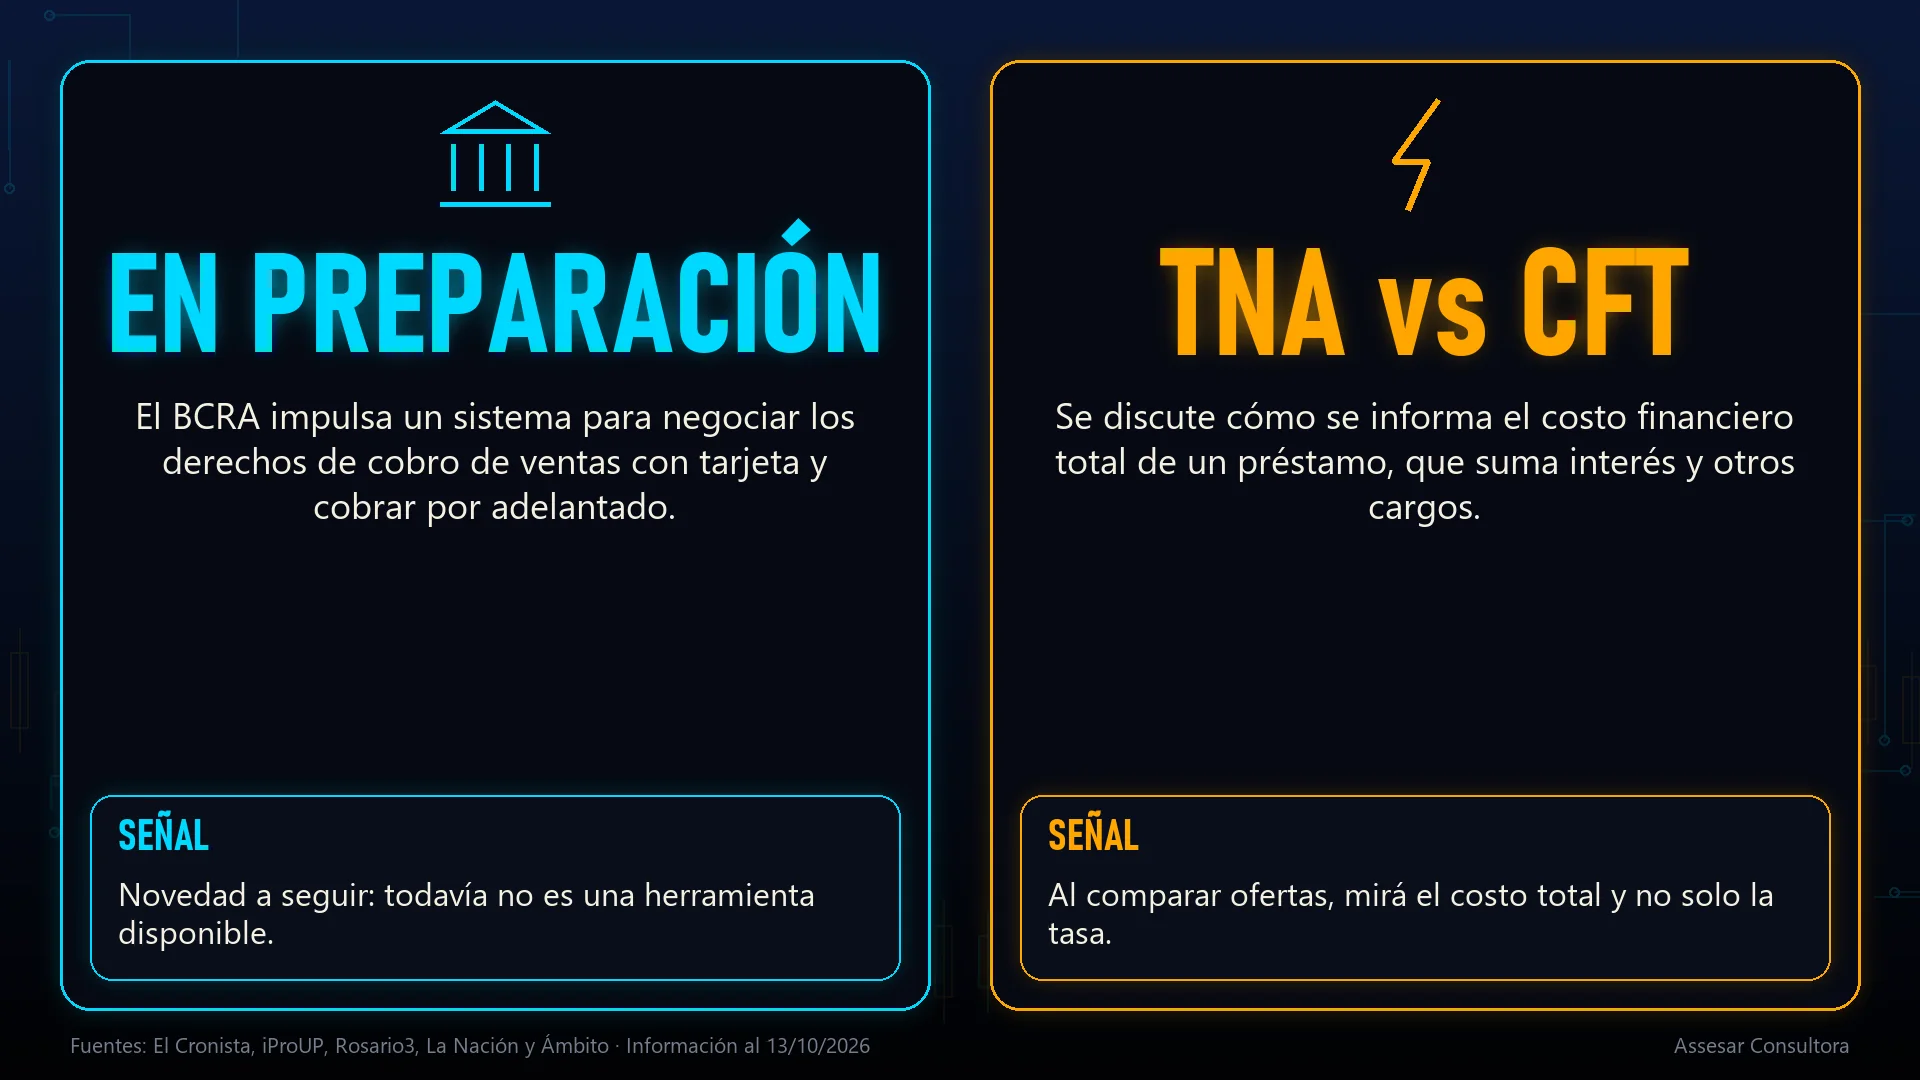
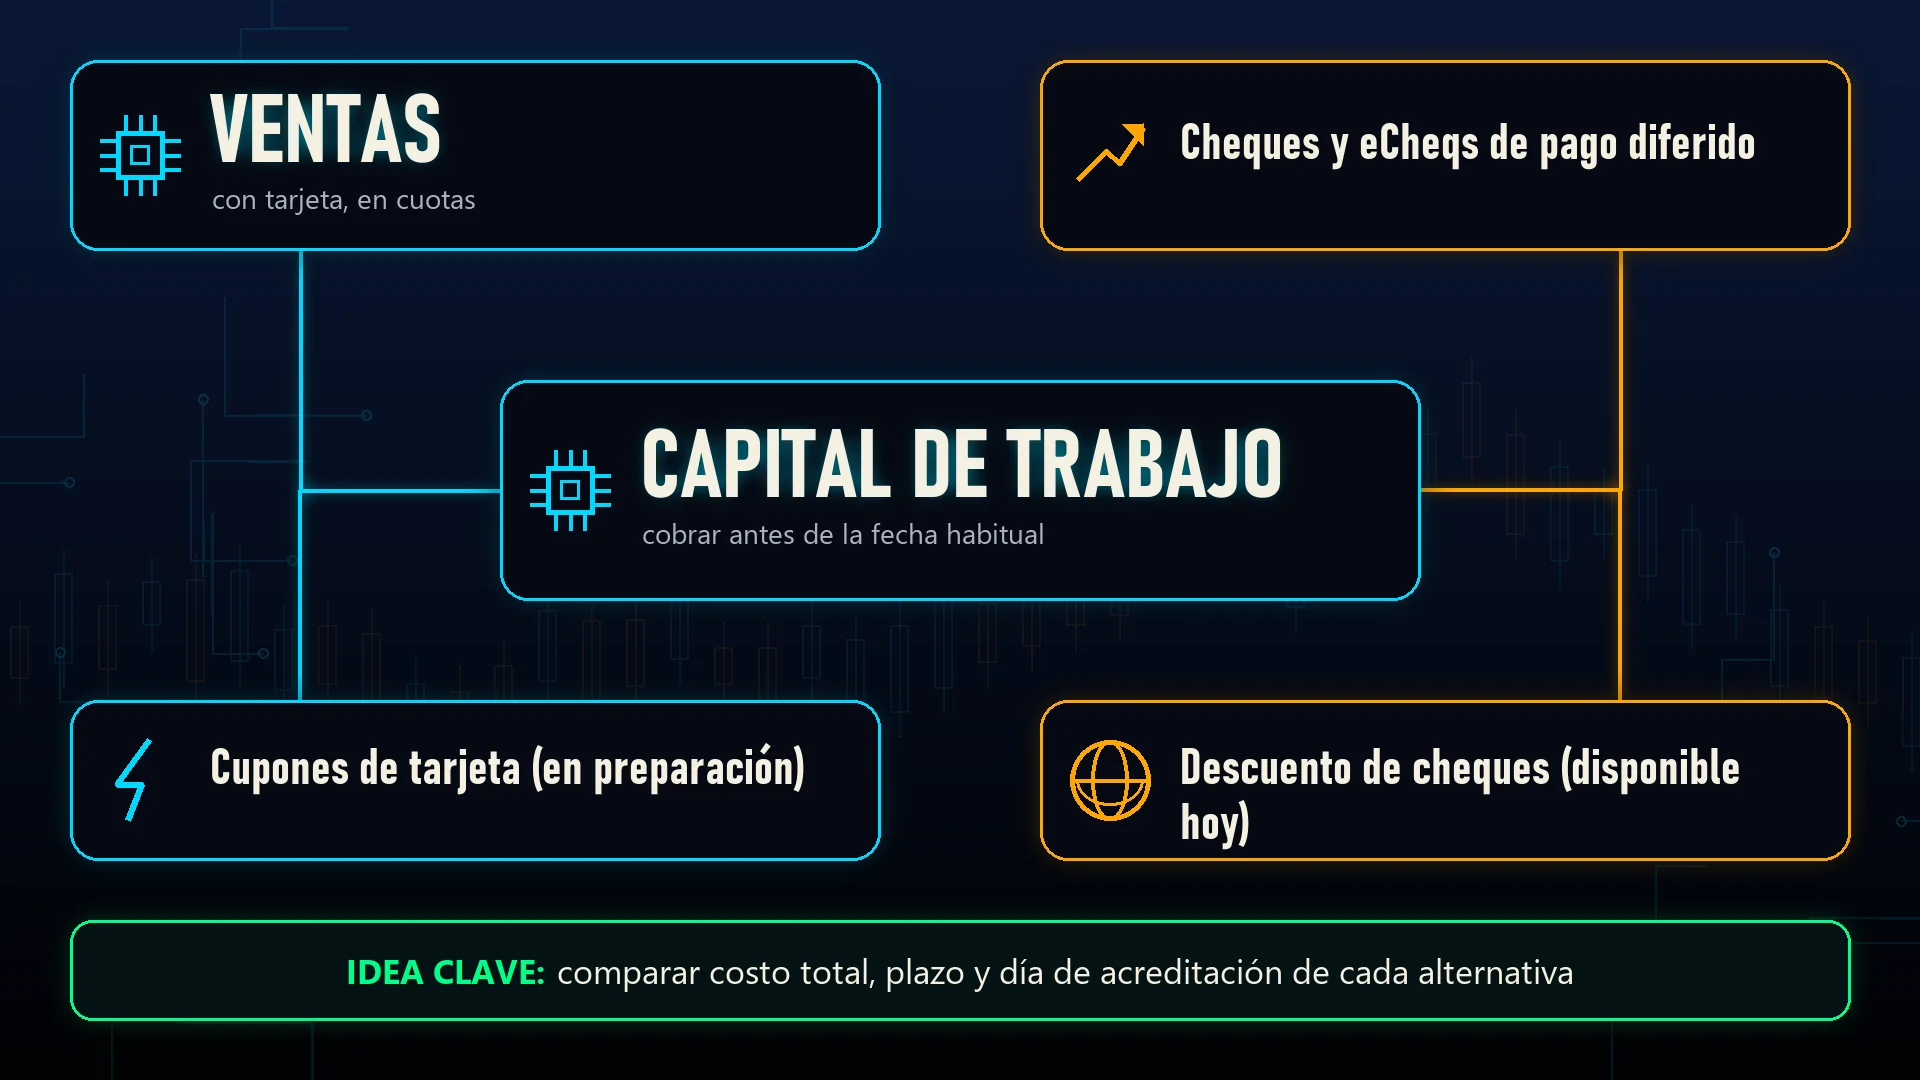
En una nota anterior contamos que el Banco Central estudia un sistema para negociar los derechos de cobro de las ventas con tarjeta. Lo que se informó después:
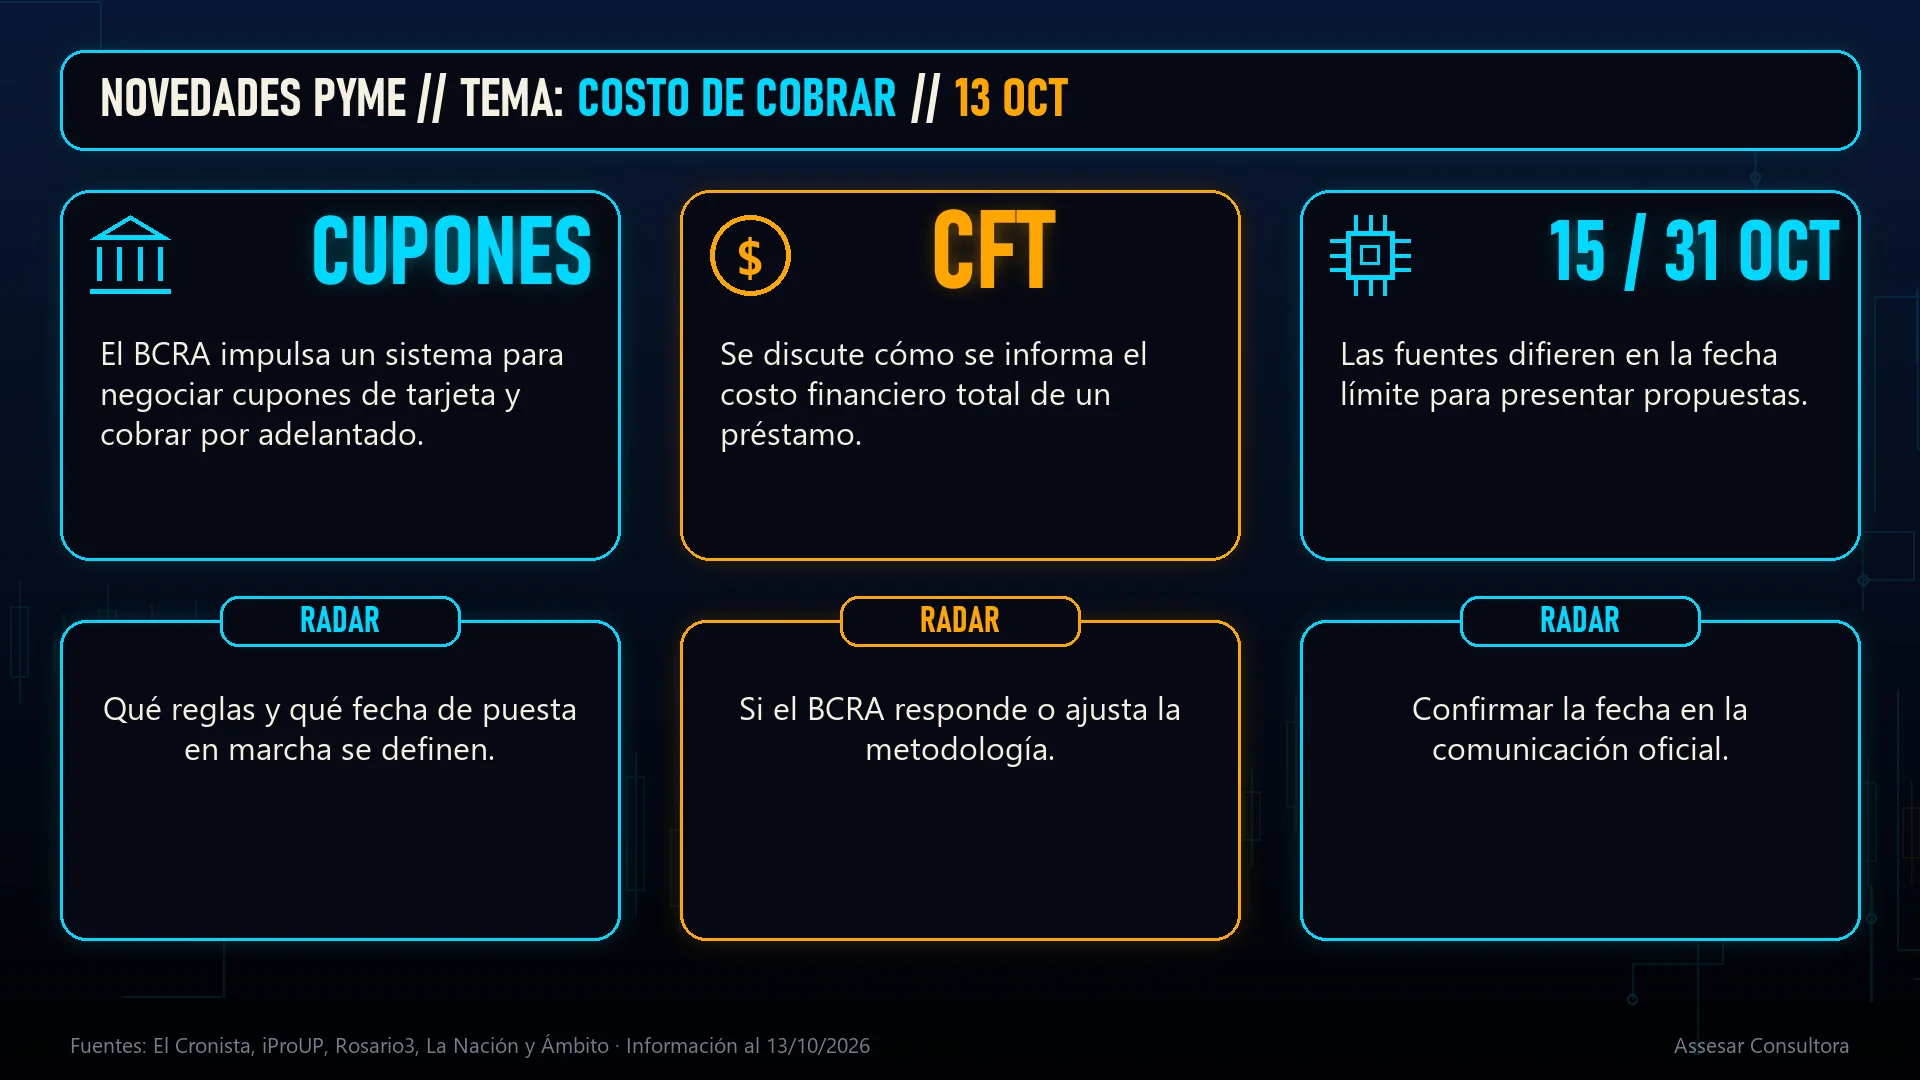
- Según El Cronista, el BCRA acelera el proyecto y vence el plazo para que las empresas interesadas presenten propuestas.
- iProUP menciona que la iniciativa se vincula con la reforma del mercado de capitales.
- Rosario3 resume el impacto esperado para los comercios.
Las fuentes no coinciden en la fecha límite para presentar propuestas, por lo que conviene confirmarla en la comunicación oficial. Tampoco hay todavía reglas definitivas ni una fecha firme de funcionamiento.
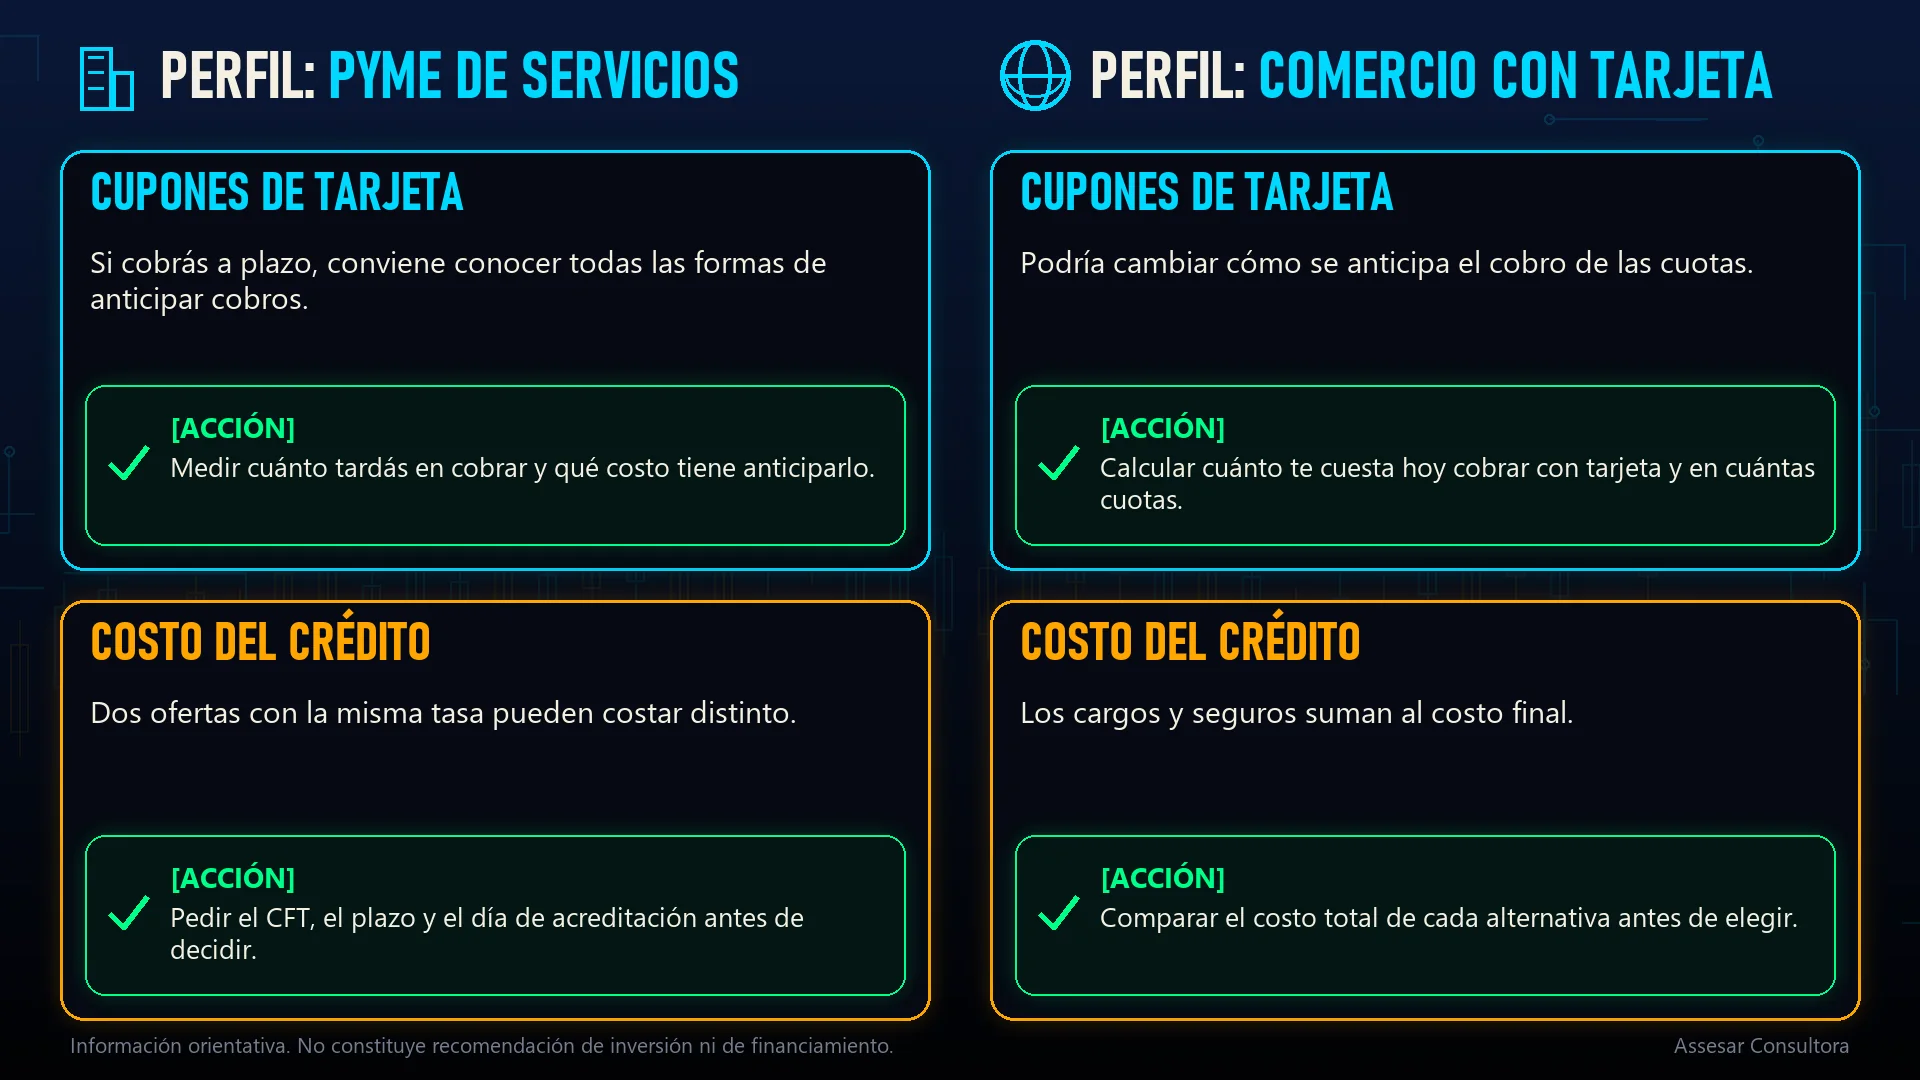
Qué significa para un comercio o una pyme: es una novedad a seguir, no una herramienta disponible. Mientras tanto, lo útil es conocer cuánto te cuesta hoy cobrar con tarjeta y en cuántas cuotas, para poder comparar cuando haya opciones.
2. El debate sobre cómo se informa el costo de un crédito
Distintos medios, entre ellos La Nación y Ámbito, informaron que Marcos Galperin, fundador de Mercado Libre, cuestionó la norma del BCRA que obliga a informar el costo financiero total de los préstamos. Según esas notas, calificó el cálculo anualizado como "falso e incorrecto". Es una opinión de una parte involucrada en el negocio de los préstamos.
Más allá de la polémica, el debate sirve para recordar tres conceptos que toda pyme debería distinguir al comparar financiamiento:
- La tasa nominal anual (TNA): refleja solo el interés.
- La tasa efectiva anual (TEA): incorpora el efecto de capitalizar los intereses.
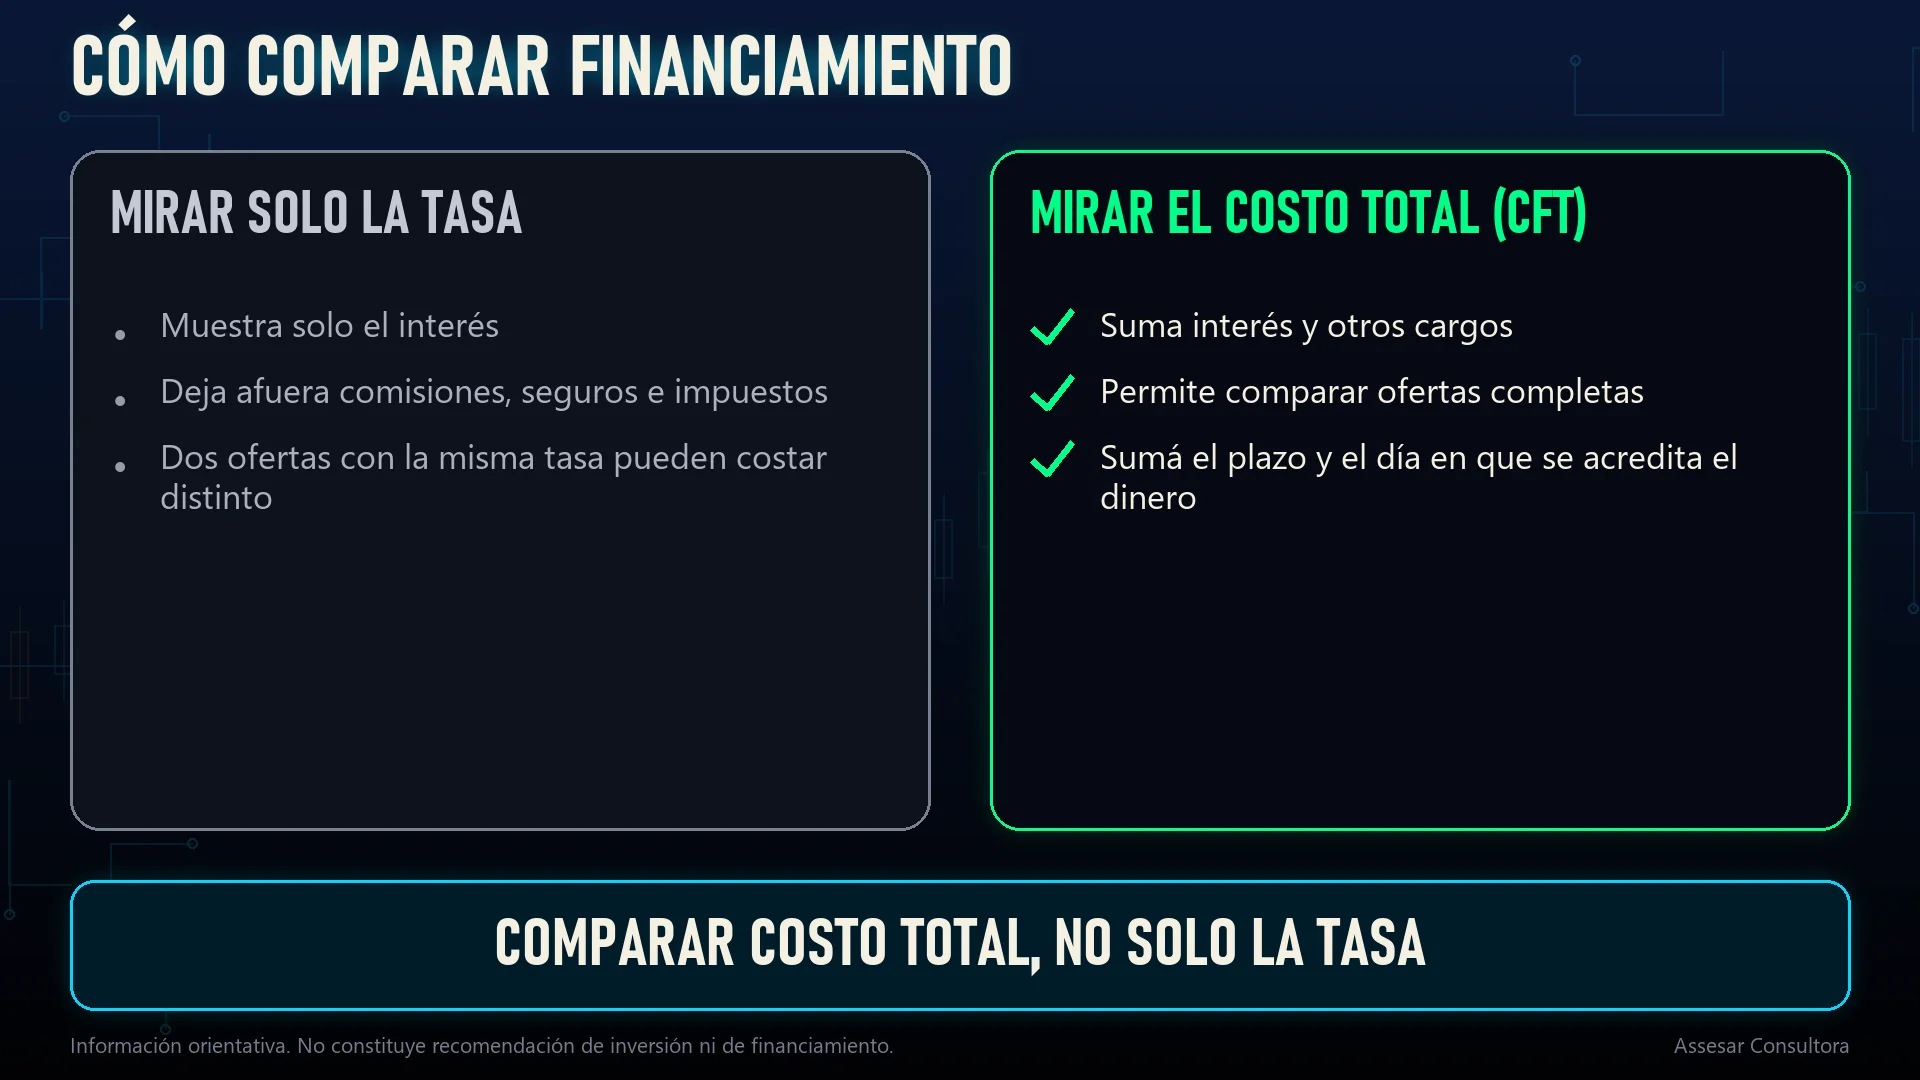
- El costo financiero total (CFT): suma al interés otros cargos, como comisiones, seguros e impuestos, según las notas citadas.
Qué hacer con esto: al comparar préstamos, líneas o descuentos de cheques, no mires solo la tasa. Pedí el costo total, el plazo y el momento en que se acredita el dinero. Dos ofertas con la misma tasa pueden costar distinto.
Cómo ayuda Assesar
Assesar es una consultora y no presta dinero ni opera en el mercado. Podemos ayudarte a comparar el costo real de distintas alternativas y a ordenar tu flujo de fondos antes de decidir. Las decisiones se toman con los profesionales que correspondan.
Preguntas frecuentes
¿Ya puedo negociar mis cupones de tarjeta?
No, según las notas citadas el sistema todavía está en preparación. Seguí las comunicaciones oficiales del Banco Central.
¿Qué es el CFT y por qué importa?
Es un indicador que busca resumir todo lo que cuesta un préstamo, no solo el interés. Importa porque permite comparar ofertas de manera más completa.
¿Esta información es una recomendación?
No. Es información general basada en notas periodísticas y no constituye asesoramiento ni recomendación de inversión o financiamiento.
Recibí las novedades de Assesar
Suscribite al newsletter y te avisamos por mail cuando publiquemos una nota nueva, con un adelanto del contenido.
Te enviamos un mail para confirmar la suscripción. Podés darte de baja cuando quieras desde cualquier envío.
Tus derechos sobre tus datos (Ley N.º 25.326)
El titular de los datos personales tiene la facultad de ejercer el derecho de acceso a los mismos en forma gratuita a intervalos no inferiores a seis meses, salvo que se acredite un interés legítimo al efecto conforme lo establecido en el artículo 14, inciso 3 de la Ley N.º 25.326. La Agencia de Acceso a la Información Pública, en su carácter de órgano de control de la Ley N.º 25.326, tiene la atribución de atender las denuncias y reclamos que interpongan quienes resulten afectados en sus derechos por incumplimiento de las normas vigentes en materia de protección de datos personales. Más información en la política de privacidad.
¿Querés conversar sobre tu caso?
Contanos tu situación y evaluamos juntos las alternativas.
Escribinos por WhatsApp +54 9 11 3163-0316